
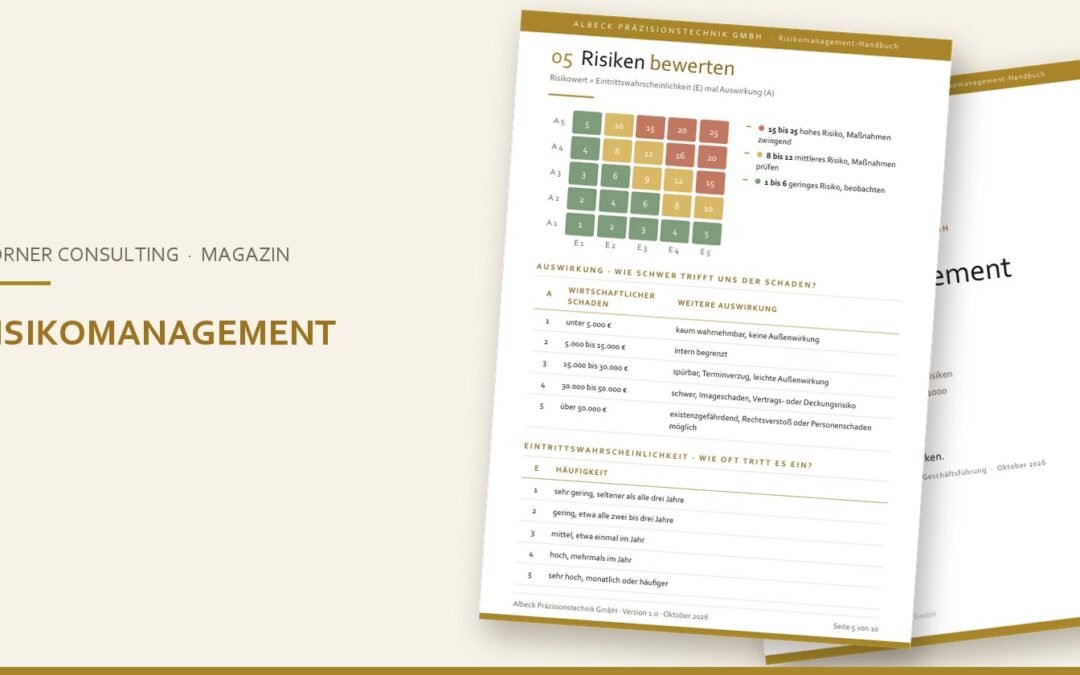
Achtzig Seiten Risikohandbuch, eine Matrix über die ganze Wand und trotzdem weiß im Ernstfall niemand, was zu tun ist. Diese Erfahrung machen viele Unternehmen. Dabei verlangt das Gesetz seit 2021 gar kein dickes Handbuch, sondern etwas anderes: dass die Geschäftsführung ihre Risiken kennt und im Blick behält. Wie das in einem kleinen Unternehmen schlank und alltagstauglich gelingt, zeigt dieser Beitrag.
Ein Geschäftsführer eines kleinen Dienstleistungsunternehmens erzählte mir vor Kurzem von seinem früheren Arbeitgeber. Dort gab es ein Risikohandbuch mit achtzig Seiten und eine Risikomatrix, die eine ganze Wand füllte. Das Ergebnis: Das Handbuch stand im Schrank, im Alltag spielte es kaum eine Rolle. Für seine eigene Firma wollte er deshalb eines ganz bewusst nicht: noch eine Akte, die niemand öffnet.
Er hat damit einen wichtigen Punkt getroffen. Risikomanagement muss nicht umfangreich sein, um wirksam zu sein. Es muss vor allem die Risiken abbilden, die für das jeweilige Unternehmen tatsächlich relevant sind.
Was das Gesetz verlangt
Seit dem 1. Januar 2021 verpflichtet § 1 des Unternehmensstabilisierungs- und -restrukturierungsgesetzes (StaRUG) die Geschäftsleitung einer juristischen Person, etwa einer GmbH, UG oder AG, dazu, fortlaufend über Entwicklungen zu wachen, die den Fortbestand des Unternehmens gefährden können. Entsprechendes gilt für Gesellschaften wie die GmbH & Co. KG, bei denen keine natürliche Person unbeschränkt haftet. Werden solche Entwicklungen erkannt, sind geeignete Gegenmaßnahmen zu ergreifen.
Das Gesetz schreibt dabei kein bestimmtes Risikomanagementsystem und auch keinen Umfang eines Risikohandbuchs vor. Für Geschäftsführer bedeutet das trotzdem: Sie sollten nachvollziehbar zeigen können, dass sie wesentliche Risiken ihres Unternehmens kennen, beobachten und bei Bedarf darauf reagieren.
Risikomanagement ist damit nicht nur eine Frage guter Unternehmensführung. Es kann auch dazu beitragen, die Geschäftsleitung vor persönlichen Haftungsrisiken zu schützen.
Wo die echten Risiken liegen
In kleinen und mittleren Unternehmen sind es häufig nicht die spektakulären Szenarien, die problematisch werden. Es sind die naheliegenden Fragen, die im Tagesgeschäft leicht untergehen:
- Der Ausfall einer Schlüsselperson: Wer führt das Unternehmen, wenn der Geschäftsführer vier Wochen ausfällt? Wer darf unterschreiben? Wer hat Zugriff auf Bank, E-Mail und wichtige Unterlagen?
- Die Abhängigkeit von wenigen Kunden: Was passiert, wenn der größte Auftraggeber sein Volumen deutlich reduziert?
- Die Liquidität: Wie lange kann das Unternehmen seine laufenden Kosten tragen, wenn Zahlungen ausbleiben oder ein größerer Auftrag wegbricht?
- Lieferanten und Personal: Gibt es für kritische Leistungen Alternativen? Oder hängt wichtiges Wissen an einzelnen Personen?
- Versicherungen und Verträge: Passen die bestehenden Vereinbarungen noch zum heutigen Geschäftsmodell, oder stammen sie teilweise noch aus der Gründungszeit?
Wer diese Fragen ehrlich beantwortet, hat bereits einen wichtigen Schritt gemacht.
Schlank heißt nicht oberflächlich
Ein funktionierendes Risikomanagement für ein kleines Unternehmen kann durchaus auf wenigen Seiten Platz finden. Entscheidend ist nicht die Anzahl der Seiten, sondern der Inhalt: Welche Risiken sind für das Unternehmen relevant? Wie wahrscheinlich ist ihr Eintritt? Welche Auswirkungen hätte das? Und was ist konkret zu tun, wenn ein Risiko eintritt?
Dazu gehören beispielsweise klare Vertretungsregelungen, notwendige Vollmachten, ein Überblick über die finanzielle Situation sowie die wichtigsten Abhängigkeiten und Verpflichtungen.
Ebenso wichtig ist die regelmäßige Aktualisierung. Ein Risikobericht, der einmal erstellt und anschließend abgeheftet wird, bringt wenig. Wer seine wesentlichen Risiken regelmäßig überprüft und Veränderungen dokumentiert, ist in der Praxis besser aufgestellt als ein Unternehmen mit einem umfangreichen Handbuch, das niemand öffnet.
Ein fester jährlicher Termin ist dafür ein guter Anfang. Die meisten meiner Kunden nutzen das Jahresgespräch, um die wichtigsten Risiken gemeinsam durchzugehen, die notwendigen Maßnahmen festzulegen und das Risikomanagement so mit Leben zu füllen.
Ein Gewinn über die Absicherung hinaus
Interessant ist, was bei dieser Betrachtung häufig zusätzlich sichtbar wird. Abläufe funktionieren nur, weil eine bestimmte Person das gesamte Wissen im Kopf hat. Ein wichtiger Vertrag wurde seit Jahren nicht mehr überprüft. Ein einzelner Kunde macht einen ungewöhnlich großen Teil des Umsatzes aus. Oder Kosten haben sich eingeschlichen, ohne dass sie noch einen wirklichen Nutzen bringen.
Risikomanagement wird damit schnell zu einem Blick auf das gesamte Unternehmen. Und genau daraus können strategische Entscheidungen entstehen: Abhängigkeiten reduzieren, Prozesse verändern, Zuständigkeiten klarer regeln oder die finanzielle Stabilität verbessern.
Auch gegenüber Banken und Geschäftspartnern ist es hilfreich, die wesentlichen Risiken des eigenen Unternehmens zu kennen und mit konkreten Maßnahmen darauf reagieren zu können.
Fazit: Klein anfangen, aber anfangen
Risikomanagement muss weder kompliziert noch teuer sein. Es muss zum Unternehmen passen und im Alltag funktionieren.
Die entscheidende Frage lautet deshalb nicht: Wie dick ist unser Risikohandbuch? Sondern: Wüssten wir morgen, was zu tun ist, wenn eines unserer wesentlichen Risiken tatsächlich eintritt?
Wer diese Frage beantworten kann, hat bereits viel erreicht.
Für eine Beratung zum Risikomanagement können kleine und mittlere Unternehmen unter bestimmten Voraussetzungen einen staatlichen Zuschuss erhalten.
Mehr zu meiner Arbeit finden Sie unter strategische Unternehmensberatung.
Sie möchten wissen, wie gut Ihr Unternehmen vorbereitet ist?
Wenn Sie Ihr Risikomanagement überprüfen oder ein schlankes, praxistaugliches System aufbauen möchten, vereinbaren Sie gern ein unverbindliches Erstgespräch.